Domain effizientes-controlling.de kaufen?
Wir ziehen mit dem Projekt
effizientes-controlling.de um.
Sind Sie am Kauf der Domain
effizientes-controlling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain effizientes-controlling.de kaufen?
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **

Ähnliche Suchbegriffe für Interne Kontrollen
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **


Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
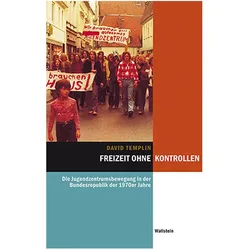
Freizeit ohne Kontrollen, Fachbücher von David Templin"Freizeit ohne Kontrollen" von David Templin ist eine umfassende Untersuchung der westdeutschen Jugendzentrumsbewegung in den 1970er und frühen 1980er Jahren. Der Autor beleuchtet die Entstehung und Entwicklung dieser Bewegung, die sich aus den Jugendprotesten von 1968 ableitete. Tausende von Jugendlichen forderten mit dem Slogan "Freizeit ohne Kontrollen" die Einrichtung selbstverwalteter Jugendzentren in ihren Gemeinden. Templin analysiert die sozialen und politischen Strukturen dieser Initiativen sowie die Reaktionen von Politikern und Stadtverwaltungen. Durch die Schaffung hunderter Jugendzentren wurde eine politisierte Jugendkultur in ländlichen und suburbanen Räumen der Bundesrepublik etabliert, die entscheidend zur Bildung eines linksalternativen Milieus beitrug. Dieses Buch bietet einen tiefen Einblick in die Dynamiken und Herausforderungen, die mit der Selbstorganisation von Jugendlichen verbunden waren, und ist ein bedeutendes Werk für alle, die sich für die Geschichte der Jugendbewegungen in Deutschland interessieren.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wi-Fi-Steuerung für Toshiba-Klimaanlagen RB-N105S-G – Interne InstallationToshiba RB-N105S-G — WLAN-Modul zum Einbau in kompatible Toshiba-Innengeräte. Damit lässt sich die Klimaanlage per Smartphone-App steuern. Hauptmerkmale Modell: RB-N105S-G Art: WLAN-Modul zum Einbau in das Innengerät Funktion: Steuerung der Klimaanlage per Smartphone-App Kompatibilität Dies ist ein Zubehörteil, keine Klimaanlage. Bitte prüfen Sie vor der Bestellung, ob Ihr Toshiba-Innengerät dieses Modul unterstützt — die Modellbezeichnung steht auf dem Typenschild des Innengeräts. Über die Marke Toshiba ist japanischer Pionier der Inverter-Klimatechnik (Shorai- und Daiseikai-Serien).135,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
Ähnliche Suchbegriffe für Interne Kontrollen
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
-
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.